
El mercado de la vivienda en España sufre constantes cambios legislativos. Los propietarios y los inquilinos afrontan un escenario complejo. La Ley de Arrendamientos Urbanos regula la mayoría de estos aspectos. Sin embargo, la reciente Ley por el Derecho a la Vivienda introduce modificaciones importantes. Firmar un contrato de alquiler hoy en día exige conocer la normativa vigente. Las disputas por la fianza y las rentas centran las consultas jurídicas. Tanto propietarios como inquilinos deben prestar atención a sus deberes jurídicos. Este artículo analiza los puntos clave para evitar conflictos legales.
La fianza y las garantías en el contrato de alquiler
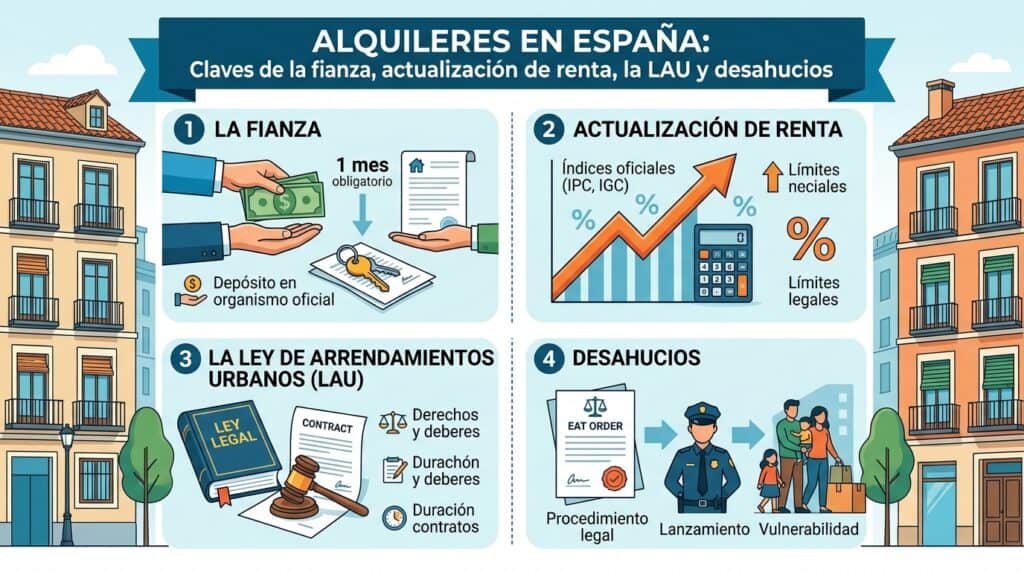
La fianza genera numerosos conflictos al finalizar el arrendamiento. La ley establece que el inquilino debe entregar una mensualidad de renta en metálico. Esta entrega resulta obligatoria para el arrendamiento de viviendas. El propietario debe depositar este dinero en el organismo autonómico competente. Cada comunidad autónoma gestiona este depósito de forma independiente. Si el casero no realiza este trámite, se expone a importantes sanciones económicas. La ley protege este dinero para evitar abusos o apropiaciones indebidas por parte del arrendador.
La Ley de Arrendamientos Urbanos regula de forma estricta los pagos iniciales que debe realizar el inquilino. Los conceptos permitidos en el desembolso inicial son los siguientes:
- La fianza legal obligatoria de una mensualidad de renta.
- La garantía adicional limitada a un máximo de dos mensualidades.
Por tanto, el desembolso adicional no superará las dos mensualidades. Esta regla protectora rige siempre que firmamos un contrato de alquiler de vivienda habitual.
La devolución de la fianza debe ocurrir dentro del mes siguiente a la entrega formal de llaves. El casero revisará el inmueble de forma minuciosa para comprobar su estado de conservación. El desgaste ordinario por el mero uso diario de la casa nunca justifica retener este importe económico. Si el propietario se retrasa injustificadamente, la cantidad devengará el interés legal del dinero acumulado. El inquilino tiene derecho a reclamar este dinero por vía judicial ante un impago injustificado. La vía judicial civil resolverá cualquier disputa por desperfectos no demostrados con facturas reales.
La actualización de la renta según la ley de arrendamientos urbanos
La actualización de la renta anual genera muchas dudas hoy en día. Tradicionalmente, el Índice de Precios de Consumo marcaba esta subida de precio. Sin embargo, el Gobierno modificó este criterio para evitar incrementos desmedidos en épocas de inflación. Las familias necesitan estabilidad económica ante la escalada de precios del consumo básico.
El límite de actualización en el contrato de alquiler
Actualmente, el límite máximo de subida de la renta se sitúa en el tres por ciento. El casero no puede aplicar un porcentaje superior bajo ningún concepto. Este límite afecta a todos los arrendamientos residenciales. El gran tenedor es aquel propietario con más de diez inmuebles urbanos.
Con un pequeño tenedor, las partes pactan el incremento de mutuo acuerdo. En su defecto, el aumento nunca superará el límite del tres por ciento. Para los próximos años, un nuevo índice de referencia sustituirá al IPC general. Este índice regulará la actualización de cada contrato de alquiler.
Plazos de prórroga en el contrato de alquiler
La duración de los contratos constituye otro pilar esencial de la legislación de vivienda actual. El plazo mínimo obligatorio depende de la condición jurídica del arrendador. Si firmamos con una persona física, el mínimo legal asciende a cinco años de duración. Si arrendamos a una empresa o persona jurídica, el plazo obligatorio se amplía hasta los siete años de vigencia. La ley establece esta diferencia para proteger la estabilidad habitacional frente a grandes corporaciones. El inquilino prorroga el contrato anualmente de forma automática hasta cumplir esos límites temporales.
El inquilino puede rescindir el acuerdo transcurridos los primeros seis meses. Solo debe comunicar su salida con treinta días de antelación. El arrendatario tiene que facilitar esta comunicación por escrito con la debida formalidad. Las partes pueden pactar una penalización por desistimiento en el documento firmado. Dicha indemnización equivaldrá a un mes de renta por cada año incumplido.
Cumplido el plazo inicial, entra en juego la prórroga legal obligatoria. El arrendador debe avisar con cuatro meses de antelación si no desea renovar. El inquilino debe preavisar con dos meses de antelación. Si nadie se manifiesta, el contrato de alquiler entra en una prórroga legal obligatoria. Las partes prorrogan el acuerdo por plazos anuales hasta un máximo de tres años más.
El procedimiento de desahucio por falta de pago
El impago de las mensualidades constituye la principal causa de conflicto en España. El arrendador puede iniciar la vía judicial tras el primer mes vencido. Resulta aconsejable enviar un requerimiento previo de pago por burofax. Este paso impide al inquilino enervar el desahucio pagando su deuda más tarde.
El desahucio por impago en el contrato de alquiler
La nueva ley de vivienda introduce severos requisitos de reproducibilidad para el desalojo judicial. El demandante debe especificar si la vivienda constituye el domicilio habitual del ocupante. También indicará si el demandado sufre una situación real de vulnerabilidad económica. Los servicios sociales competentes elaborarán un informe de valoración social detallado. Si acreditan esta desprotección, el juzgado suspenderá el proceso de forma temporal por dos o cuatro meses.
Las administraciones públicas deben ofrecer alternativas de realojo dignas. Los grandes tenedores tienen la obligación de iniciar un trámite de conciliación previo. La conciliación pretende alcanzar una solución pactada antes de colapsar la administración de justicia. El propietario acreditará este intento de negociación antes de demandar judicialmente. La falta de este requisito legal provoca el archivo del expediente.
El propietario asume el coste financiero de la lentitud de los juzgados. Debido a ello, los seguros de impago registran una contratación histórica. Estas pólizas cubren las rentas insatisfechas y el coste de los abogados. Las compañías de seguros analizan la solvencia del inquilino antes de autorizar la póliza. Resulta crucial redactar cláusulas precisas cuando formalizamos un contrato de alquiler seguro.
El mercado del arrendamiento actual exige el máximo rigor normativo. Los constantes cambios legales inquietan tanto a propietarios como a inquilinos. Un error de redacción en el clausulado puede invalidar acuerdos clave del arrendamiento. Los abogados especialistas aconsejan revisar detenidamente cada punto del acuerdo para prevenir sorpresas. Por este motivo, debemos redactar el contrato de alquiler con estricta sujeción a la ley para evitar reclamaciones.

